Zurück zu den Einblicken
Artikel
Warum die Schließung eines Crackers einen ganzen Chemiestandort gefährden kann
19 Min. Lesezeit
ChemAbout Insight · Steamcracker und integrierte Chemiestandorte in Europa
Stand: 23. Oktober 2026. Die Schließungstermine entsprechen den Ankündigungen der genannten Unternehmen; angekündigte Schließungen können sich ändern. „Ganzer Standort“ im Titel beschreibt, wie weit die Folgen einer Schließung in einem vernetzten Standort reichen – nicht, dass jede Anlage dort schließt.
◆ KNOWLEDGE CARD — 5-Minuten-Überblick
Before You Read
Dieser Artikel ist für Sie, wenn Sie:
- bei einem europäischen Chemieproduzenten in Strategie, Standortbetrieb oder Lieferkette arbeiten
- Olefine, Polymere, Chlor-Alkali-Produkte oder deren Folgeprodukte von europäischen Standorten beziehen
- verfolgen, warum Schließungen in der europäischen Grundstoffchemie gehäuft auftreten
Am Ende werden Sie verstehen:
- was ein Steamcracker den Anlagen um ihn herum neben Ethylen liefert
- warum die Chlorchemie an ihren Produktionsort gebunden ist
- warum sich eine Schließung an einem Standort nach unten, nach oben und seitwärts fortpflanzen kann
- warum ein regionaler Ethylenüberschuss die Anlage nebenan nicht schützt
One-Sentence Answer
Ein Steamcracker an einem integrierten Standort ist nicht nur ein Verkäufer von Ethylen an einen Markt; er ist ein Knoten, der mehrere Moleküle per Rohrleitung an seine Nachbarn liefert und umgekehrt von deren Nachfrage abhängt – schließt ein Knoten, verlieren die mit ihm verbundenen Anlagen eine Versorgung am Werkstor oder einen Absatzweg, und ein per Schiff angelieferter Ersatz kann bei Kosten, Spezifikation oder Menge nicht mithalten.
Cefic und Roland Berger zählen zwischen 2022 und 2025 rund 37 Millionen Tonnen Chemiekapazität in Europa, deren Schließung angekündigt wurde – knapp 9 % der Gesamtkapazität, davon fast die Hälfte in der vorgelagerten Petrochemie.
Knowledge Graph — zuerst die Landkarte
                         ┌──→ Ethylen ──→ Polyethylen, EDC/VCM ──→ PVC
Naphtha ──→ Steamcracker ┼──→ Propylen ──→ Polypropylen (in Böhlen: Anlage eines Nachbarn)
   (Hauptlinie)          └──→ C4-Strom ──→ Butadien-Extraktion
        │
        ├──→ Kopplungszweig: Sole ──→ Chlor-Alkali ──→ Chlor (am Standort oder nebenan verbraucht)
        │                                         └──→ + Ethylen ──→ EDC ──→ VCM ──→ PVC
        │
        └──→ Risikozweig: wer kauft, was der Cracker produziert
                 ├──→ eigene Anlagen am selben Standort  ··· überleben mit dem Cracker
                 └──→ fremde Abnehmer                   ··· können den Cracker beenden – oder mit ihm enden
Von dieser Landkarte führen drei Wege aus: die Hauptlinie (was ein Cracker produziert und wohin es geht), der Kopplungszweig (wie sich Chlor und Ethylen in der Vinylkette treffen) und der Risikozweig (welche Seite einer Rohrleitung das Risiko trägt). Der Deep Dive geht alle drei ab.
Mental Model
Regionaler Markt:    Europa ──── mehr Ethylen als benötigt ────→ „kein Mangel“
                                        ≠
Standortökonomie:    Anlage A ══Rohrleitung══ Anlage B
                     (schließt)               (verliert eine Werkstor-Versorgung oder einen Absatzweg;
                                               der Ersatz kommt per Schiff – zu einem Preis)
Ein regionaler Überschuss beschreibt, wie viele Tonnen es gibt; ob ein Standort überlebt, hängt davon ab, wie diese Tonnen ankommen.
◆ INSIGHT ARTICLE — 20–30 Minuten Tiefenlektüre
Deep Dive
Jeder Abschnitt beginnt mit der Antwort und nennt danach die Gründe; die Abschnitte lassen sich in beliebiger Reihenfolge lesen.
Was liefert ein Cracker an den Standort um ihn herum?
Fundamental ★★★★★ Pflichtlektüre
Antwort: mehrere Produkte, nicht eines – und jedes davon kann einen anderen Abnehmer haben.
- Ein Einsatzstoff, mehrere Produkte. Ein Naphtha-Cracker wandelt einen einzigen Kohlenwasserstoff-Einsatz in Ethylen um und erzeugt daneben weitere Produkte, darunter Propylen und einen C4-Strom, aus dem Butadien gewonnen wird. Der frühere ChemAbout-Beitrag zu Rohölbenchmarks erklärt, warum Ethylen aus Naphtha teurer ist als Ethylen aus Ethan; dieser Artikel handelt davon, was um einen Cracker herum geschieht, wenn es ihn einmal gibt.
- Eine reale Produktpalette. Der Naphtha-Cracker von Dow in Böhlen in Ostdeutschland hat laut Argus (Juli 2025) eine Nennkapazität von 540.000 t/a Ethylen und 285.000 t/a Propylen sowie eine Butadien-Extraktion mit 105.000 t/a. Die Nennkapazitäten in Böhlen entsprechen etwa zwei Tonnen Ethylen je Tonne Propylen; das ist ein Kapazitätsvergleich, kein Verhältnis der tatsächlichen Produktion. (Analyse von ChemAbout.)
- Die Produkte verlassen den Cracker auf verschiedenen Wegen. Propylen aus Böhlen geht an eine Polypropylen-Anlage im nahen Schkopau, die Dow 2011 an Braskem verkauft hat (Argus, Juli 2025). Laut regionaler Berichterstattung sind drei Unternehmen am Standort Leuna auf Ethylen aus Böhlen angewiesen; alternative Lieferwege würden erhebliche Mehrkosten verursachen (Leuna Echo, 7. Juli 2025).
Die Kunden eines Crackers sind nicht austauschbar: Seine Schließung nimmt seinen Propylen- und seinen Ethylenkunden dieselbe lokale Quelle, sofern nicht zuvor alternative Wege geschaffen werden.
Engineering Insight: Ein Cracker, der für Ethylen gebaut wurde, erzeugt auch Propylen und C4, und jedes dieser Produkte braucht einen Abnehmer. In Böhlen ist einer dieser Abnehmer eine benachbarte Anlage, die einem anderen Unternehmen gehört. (Analyse von ChemAbout.)
Warum ist die Chlorchemie an ihren Produktionsort gebunden?
Fundamental ★★★★★ Pflichtlektüre
Antwort: weil sich Chlor nur schwer wirtschaftlich lagern und transportieren lässt und deshalb dort verbraucht wird, wo es entsteht – und weil der größte Verbraucher, die Vinylkette, auch Ethylen braucht.
- Chlor reist kaum. Das Referenzdokument der EU für die Chlor-Alkali-Branche stellt fest: „Chlor lässt sich nur schwer wirtschaftlich lagern und transportieren; deshalb wird Chlor in der Regel in der Nähe der Verbraucher hergestellt“; wird es bewegt, dann per Rohrleitung („typischerweise über Entfernungen ≤ 10 km“), Straße oder Schiene (JRC, Chlor-Alkali-BVT-Merkblatt, 2014). 2012 wurden in den Ländern der EU-27 und der EFTA rund 570 kt Chlor per Schiene und Straße befördert, was bedeutet, dass „etwa 94 % am selben oder an benachbarten Standorten verwendet wurden“ (dieselbe Quelle, unter Berufung auf Euro Chlor).
- Die Vinylkette ist der größte Verbraucher. PVC beanspruchte 2012 3.245 kt bzw. 33,3 % des Chlorverbrauchs in den Ländern der EU-27 und der EFTA (dieselbe Quelle). PVC wird aus Vinylchlorid-Monomer (VCM) hergestellt, VCM aus Ethylendichlorid (EDC), und EDC verbindet Ethylen mit Chlor.
- Gehandelt wird das Folgeprodukt. Chlor selbst wird „als chlorierte Folgeprodukte, insbesondere als EDC, VCM und PVC, über weite Entfernungen transportiert und gehandelt“ (dieselbe Quelle). Was in der Regel weite Strecken zurücklegt, entsteht erst, nachdem Chlor auf Ethylen getroffen ist.
- Natronlauge kommt mit. Die Soleelektrolyse erzeugt Natriumhydroxid im Verhältnis zum Chlor – in der Praxis 1,070 bis 1,128 Tonnen je Tonne Chlor –, sodass eine Chlor-Alkali-Anlage das eine nicht ohne das andere herstellen kann (dieselbe Quelle, Abschnitt 1.4.2).
Chlor ist das deutlichste Beispiel für ein Molekül, das zu einem Standort gehört und nicht zu einem Markt. (Analyse von ChemAbout.)
Market Insight: Schließt in Europa Chlorkapazität, kommt der Ersatz eher als EDC, VCM oder PVC als in Form von Chlor selbst – ein anderes Produkt, das an einen anderen Kunden verkauft wird. (Analyse von ChemAbout.)
Was geschah, als Böhlen und Schkopau gemeinsam zur Schließung vorgesehen wurden?
Industry ★★★★☆ Fallstudie
Antwort: Dow plante den Cracker und die benachbarten Chlor-Alkali- und Vinylanlagen für dasselbe Quartal ein und ließ die Polyethylen-Anlagen in Schkopau weiterlaufen, die eine andere Ethylenversorgung haben.
- Die Ankündigung. Am 7. Juli 2025 kündigte Dow an, den Ethylen-Cracker in Böhlen und die Chlor-Alkali- und Vinylanlagen (CAV) in Schkopau zu schließen, beide im vierten Quartal 2027; die Umsetzung seines umfassenderen Programms für drei Anlagen solle laut Dow Mitte 2026 beginnen. Rund 800 Stellen sind betroffen. Dow erklärte, die Schließungen sollten „die regionale Kapazität auf die richtige Größe bringen und das Risiko aus dem Handelsgeschäft verringern“ sowie „kostenintensivere, energieintensive Teile“ aus dem Portfolio entfernen (Dow, 7. Juli 2025).
- Was in Schkopau steht. Schkopau verfügt über 250.000 t/a Chlor-Alkali-Kapazität im Membranverfahren und 740.000 t/a EDC-Kapazität. Dow hatte bereits 2024 die größere seiner beiden VCM-Linien stillgelegt und die VCM-Kapazität damit von rund 330.000 t/a auf rund 110.000 t/a verringert (Argus, Juli 2025).
- Was bleibt. Die Polyethylen-Anlagen von Dow in Schkopau – 210.000 t/a LLD-HDPE und 108.000 t/a LDPE – waren nicht Teil der Überprüfung und laufen weiter. Eine Ethylen-Pipeline verbindet sie mit der Lager- und Importinfrastruktur von Dow in Stade (Argus, Juli 2025).
- Wer sonst betroffen ist. Die Polypropylen-Anlage von Braskem in Schkopau bezieht Propylen aus Böhlen (Argus, Juli 2025). InfraLeuna-Geschäftsführer Christof Günther sagte, die Stilllegung „schwächt den mitteldeutschen Stoffverbund erheblich“, und der regionale Chemieverband VCI Nordost warnte: „Fällt der Cracker aus, geraten ganze Lieferketten ins Wanken.“ (Leuna Echo, 7. Juli 2025, unter Berufung auf die Mitteldeutsche Zeitung).
Dow hat die Schließung der CAV-Anlagen nicht als Folge der Cracker-Schließung beschrieben. (Analyse von ChemAbout:) Die beiden Anlagen liegen an derselben Molekülkette – Ethylen und Chlor treffen sich im EDC –, und ihre Schließung wurde für dasselbe Quartal angesetzt.
Im Beispiel Schkopau bleiben die Anlagen offen, die eine zweite Leitung haben. (Analyse von ChemAbout.)
Market Insight: Die Formulierung „das Risiko aus dem Handelsgeschäft verringern“ beschreibt die Schließung aus Sicht des Cracker-Eigentümers. Von der anderen Seite des Zauns aus waren dieselben Tonnen der Einsatzstoff eines Nachbarn.
Was passiert mit einer Anlage, deren Einsatzstoff über den Zaun kam?
Industry ★★★★★ Pflichtlektüre
Antwort: Sie läuft nur weiter, wenn dasselbe Molekül per Schiff von weiter her kommt – und in Brindisi hat das nicht gereicht.
- Die Abhängigkeit. Die Polypropylen-Anlage von LyondellBasell in Brindisi in Süditalien mit einer Nennkapazität von 260.000 t/a bezog bis zu 220.000 t/a Propylen aus dem Cracker von Eni-Tochter Versalis am selben Standort (Argus, 11. Juni 2026).
- Die vorgelagerte Schließung. Der Versalis-Cracker wurde im April 2025 stillgelegt (Argus, 11. Juni 2026).
- Der Ersatz. LyondellBasell hat in Brindisi keine eigene Propylenproduktion; der Einsatzstoff kommt nun per Schiff, vor allem aus Priolo auf Sizilien, und verursacht „erhebliche Frachtkosten“ (Argus, 11. Juni 2026).
- Das Ergebnis. Im Juni 2026 erklärte LyondellBasell, die Anlage bis Jahresende schließen zu wollen, und verwies auf ein „schwieriges makroökonomisches Umfeld, anhaltende Unsicherheit über die Verfügbarkeit von Einsatzstoffen“ sowie strukturell höhere Betriebs- und Logistikkosten. Nach Angaben aus Gewerkschaftskreisen steht die Schließung unter dem Vorbehalt, dass keine akzeptable Alternative gefunden wird. Die Anlage wird zum Verkauf angeboten; ein Gewerkschaftsvertreter sagte, ohne den Cracker sei ein Käufer schwer zu finden, und Eni habe JPMorgan beauftragt, einen Käufer für den Cracker selbst zu suchen (Argus, 11. Juni 2026).
LyondellBasell nannte mehrere Gründe, nicht nur den Wegfall des Crackers. Die Abfolge ist dennoch klar: Das Propylen, das früher per Rohrleitung kam, kommt jetzt per Schiff.
Propylen ist in Europa nicht knapp geworden; es ist in Brindisi teuer geworden.
Procurement Insight: „Versorgungssicherheit beim Einsatzstoff“ ist für eine nachgelagerte Polymeranlage oft eine Aussage über einen einzigen Nachbarn. Hat ein nachgelagerter Hersteller keine eigene Vorproduktion, lautet die entscheidende Frage, was der alternative Lieferweg kostet – nicht, ob es das Molekül anderswo in der Region gibt.
Kann die Abhängigkeit auch in die andere Richtung laufen?
Industry ★★★★☆ Fallstudie
Antwort: Ja – ein Cracker, der an die Anlage eines Dritten liefert, hängt ebenso von diesem Abnehmer ab wie der Abnehmer von ihm.
- Zwei Cracker, ein Standort. TotalEnergies betreibt in Antwerpen zwei Steamcracker. Am 22. April 2025 kündigte das Unternehmen an, den älteren der beiden bis Ende 2027 außer Betrieb nehmen zu wollen (TotalEnergies, 22. April 2025).
- Die genannte Begründung. Das Unternehmen verwies auf den „erheblichen Ethylenüberschuss, der in Europa erwartet wird“, und auf die Entscheidung eines großen externen Abnehmers des Ethylens aus dem älteren Cracker, seinen Vertrag nicht zu verlängern. Dieser Cracker ist nicht mit der eigenen Polymerproduktion von TotalEnergies verbunden und hätte daher keinen Absatz für sein Ethylen gehabt (TotalEnergies, 22. April 2025).
- Der, der bleibt. Der neuere Cracker läuft weiter; sein Ethylen „wird vollständig von den Industrieanlagen von TotalEnergies in Antwerpen und Feluy verbraucht“ (TotalEnergies, 22. April 2025). Laut TotalEnergies wird den 253 betroffenen Beschäftigten der Ruhestand oder ein interner Wechsel angeboten, ohne Entlassungen.
Am selben Standort bleibt der Cracker mit eigenem Absatz, und der, der auf einen einzigen externen Abnehmer angewiesen war, schließt.
Market Insight: Abnahmeverträge an integrierten Standorten wirken in beide Richtungen. Ihre Verlängerungstermine markieren Zeitpunkte, an denen Lieferant, Abnehmer oder beide aussteigen können. (Analyse von ChemAbout.)
Ist das nur ein Cracker-Problem?
Advanced ★★★☆☆ Vergleichsfall
Antwort: Nein – ein ähnlicher Mechanismus zeigt sich überall dort, wo eine Anlage von einem langjährigen Lieferanten eines Rohstoffs abhängt, den sie nicht ohne Weiteres ersetzen kann. (Analyse von ChemAbout.)
- Der Lieferant. Der französische Chemieproduzent Vencorex war der langjährige Salzlieferant des Arkema-Standorts Jarrie im Département Isère, mit einem Vertrag, der seit 1968 bestand und bis 2027 lief. Vencorex wurde am 10. September 2024 einem gerichtlichen Sanierungsverfahren (redressement judiciaire) unterstellt (Arkema, 21. Januar 2025).
- Die Abhängigkeit. Laut Arkema brach die Salzversorgung am 23. Oktober 2024 abrupt ab, und die Muttergesellschaft von Vencorex, PTT GC, lehnte es in einem Schreiben vom 29. November 2024 ab, eine Lösung für die Salzversorgung mitzutragen (Arkema, 21. Januar 2025).
- Warum der Ersatz nicht reichte. Arkema fand Ersatzsalz, erklärte aber, es sei „hinsichtlich Spezifikationen, Kosten und Menge“ nicht damit vereinbar, alle Aktivitäten in Jarrie aufrechtzuerhalten. Das Unternehmen schlug vor, die Produktion von Wasserstoffperoxid, Chlorat und Perchlorat fortzuführen und die Herstellung von Chlor, Natronlauge, Methylchlorid und technischen Fluiden einzustellen; 154 von 344 Stellen würden wegfallen (Arkema, 21. Januar 2025).
Arkemas drei Wörter – Spezifikationen, Kosten und Menge – beschreiben, was eine langjährig qualifizierte Versorgung geleistet hat und der Ersatz nicht. (Analyse von ChemAbout.)
Engineering Insight: Im Fall Jarrie gibt es weder einen Cracker noch Ethylen. Was ihn mit Böhlen und Brindisi verbindet, ist die Abhängigkeit von einem langjährig qualifizierten Lieferanten, der sich nicht ohne Weiteres ersetzen ließ. (Analyse von ChemAbout.)
Warum rettet ein regionaler Überschuss die Anlage nebenan nicht?
Advanced ★★★★☆ Synthese
Antwort: weil ein Überschuss in Tonnen über eine ganze Region gemessen wird, ein Standort aber über die Lieferkosten, die Spezifikation und die Zuverlässigkeit jedes einzelnen Einsatzstoffs konkurriert.
- Der Überschuss ist real. TotalEnergies begründete die Schließung in Antwerpen unter anderem mit dem „erheblichen Ethylenüberschuss, der in Europa erwartet wird“, und Dow stellte seine Schließungen als Schritt dar, „die regionale Kapazität auf die richtige Größe zu bringen“ (Unternehmensangaben, 2025). Keines der beiden Unternehmen spricht von einem Mangel.
- Das Problem der Nachbarn ist ebenso real. Das Ersatzpropylen von LyondellBasell kommt per Schiff mit „erheblichen Frachtkosten“; das Ersatzsalz von Arkema erfüllte „Spezifikationen, Kosten und Menge“ nicht; die Ethylenverbraucher in Leuna stünden laut regionaler Berichterstattung auf alternativen Wegen vor deutlich höheren Kosten (Quellen wie oben).
- Entkopplung braucht Infrastruktur. Die Polyethylen-Anlagen von Dow in Schkopau können weiterlaufen, weil eine Pipeline sie mit Lager und Importen in Stade verbindet (Argus, Juli 2025). Wo es eine solche Verbindung gibt, lässt sich eine Schließung weiter vorn in der Kette auffangen; wo nicht, kommt der Ersatz per Schiff, Bahn oder Straße. (Analyse von ChemAbout.)
Das Schließungsrisiko folgt der Pipeline-Karte, nicht der regionalen Bilanz. (Analyse von ChemAbout.)
Procurement Insight: Die Lieferfähigkeit eines europäischen Lieferanten hängt nicht nur von seiner eigenen Anlage ab. Die vorgelagerten Anlagen und die Abnehmer, mit denen er per Leitung verbunden ist, können ebenso viel zählen wie seine eigene Kostenposition. (Analyse von ChemAbout.)
Industry Insight
Zusammengenommen beschreiben die Fälle einen Mechanismus aus verschiedenen Blickwinkeln. An einem integrierten europäischen Standort ist ein Steamcracker oder eine Chlor-Alkali-Anlage ein Knoten, der über kurze Rohrleitungen mehrere Produkte an bestimmte Nachbarn liefert und umgekehrt von deren Nachfrage abhängt. Chlor ist der Extremfall: 2012 wurden in den Ländern der EU-27 und der EFTA rund 94 % des Chlors am Standort seiner Herstellung oder an einem benachbarten Standort verwendet.
Schließt ein Knoten, ist die Folge kein regionaler Mangel. Weder TotalEnergies noch Dow spricht von einem Mangel. Die Folge ist eine veränderte Kostenposition für jede Anlage, die mit dem geschlossenen Knoten verbunden ist. Eine nachgelagerte Anlage verliert einen Einsatzstoff vom Werkstor und muss ihn per Schiff ersetzen, wie LyondellBasell in Brindisi. Oder eine Anlage verliert einen langjährig qualifizierten Rohstoff, dem ein Ersatz nicht gleichkommt, wie Arkema in Jarrie. In umgekehrter Richtung verliert ein Cracker, der an einen einzigen externen Abnehmer lieferte, seinen Absatz, wie die ältere Anlage von TotalEnergies in Antwerpen. Die beiden hier betrachteten weiterlaufenden Olefin-Anlagen haben einen eigenen Absatz oder eine zweite Leitung: der neuere Cracker von TotalEnergies in Antwerpen und die Polyethylen-Anlagen von Dow in Schkopau. (Analyse von ChemAbout.)
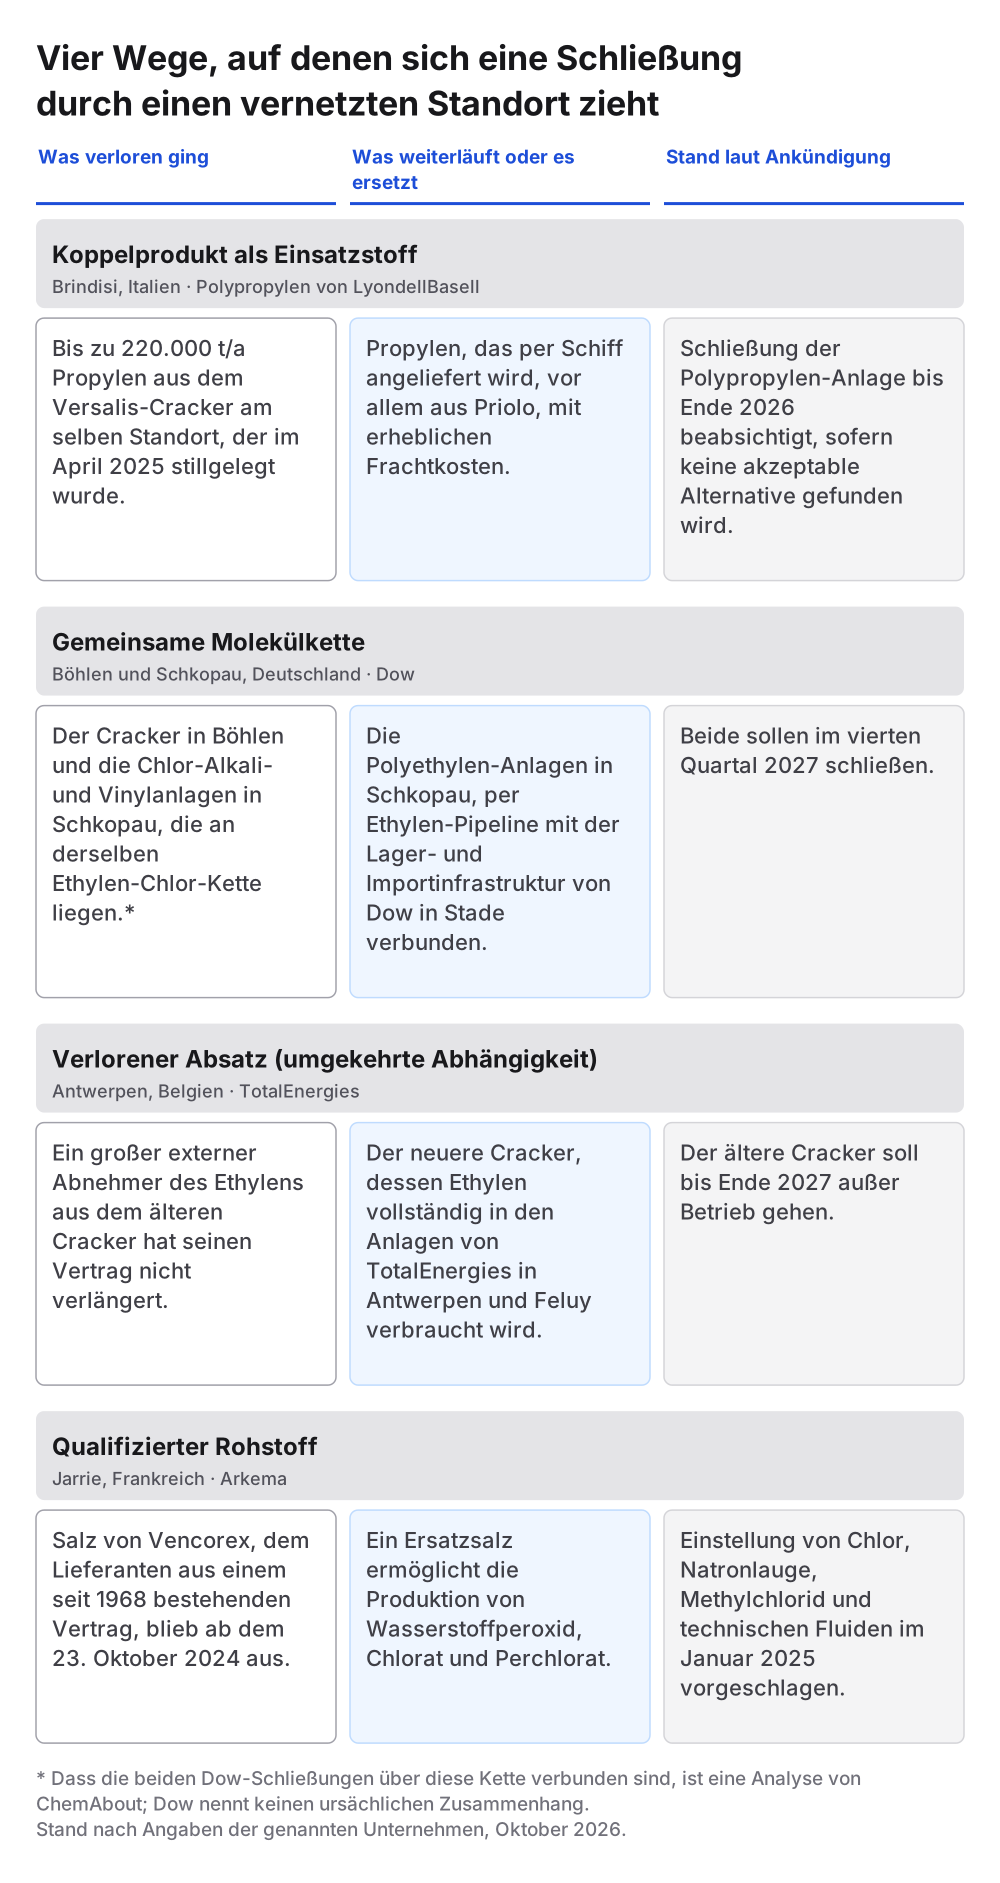
In der europäischen Grundstoffchemie konkurriert der vernetzte Standort, nicht die einzelne Anlage. (Analyse von ChemAbout.) Roland Berger verweist in seiner Schließungsstudie für Cefic von 2026 auf die „integrierten Chemiecluster in ganz Europa, die zu einem kaskadierenden und sich beschleunigenden Effekt führen könnten“.
Daraus folgt die nächste Frage: Kommt die Kaskade zum Stillstand? Die Fälle deuten darauf hin, dass dies weniger von der Marge einer einzelnen Anlage abhängt als davon, ob jeder verbleibende Knoten einen eigenen Absatz oder eine alternative Verbindung behält. (Analyse von ChemAbout.) Die Schließungen in Böhlen und Schkopau sind für das vierte Quartal 2027 angesetzt. Die Polypropylen-Anlage in Brindisi soll bis Ende 2026 schließen, sofern keine akzeptable Alternative gefunden wird. Beides markiert Zeitpunkte, an denen die verbundenen Anlagen ringsum entweder eine andere Verbindung finden oder eine schwächere Kostenposition hinnehmen müssen. (Analyse von ChemAbout.)
What Surprised Us
Die meisten denken: Eine Schließung ist nur dann ein Problem, wenn in Europa das Produkt knapp ist. Tatsächlich: Die Unternehmen, die Cracker schließen, verweisen auf einen erwarteten Ethylenüberschuss – und ihre Nachbarn stehen dennoch vor höheren Kosten oder der Schließung, weil der Ersatz per Schiff kommen muss.
Die meisten denken: Chlor ist eine Massenware wie Natronlauge. Tatsächlich: 2012 wurden in den Ländern der EU-27 und der EFTA rund 94 % des Chlors am selben oder an einem benachbarten Standort verwendet; was in der Regel weite Strecken zurücklegt, ist EDC, VCM oder PVC, nicht Chlor selbst.
Die meisten denken: Abhängig ist immer die nachgelagerte Anlage. Tatsächlich: TotalEnergies schließt einen Cracker in Antwerpen, nachdem ein großer externer Abnehmer nicht verlängern wollte, und behielt den Cracker, dessen Ethylen die eigenen Anlagen verbrauchen.
Continue Exploring
Dem Rohstoffzweig folgen: Warum führen die Preise petrochemischer Zwischenprodukte weltweit immer wieder auf den Rohölbenchmark zurück?
Dem Wertzweig folgen: Warum verkauft die Chemieindustrie eigentlich keine Moleküle?
Künftige Themen auf dieser Landkarte: die europäische Vinylkette nach dem Rückzug der Chlor-Alkali-Hersteller; Ethan-Importinfrastruktur und Europas neue Cracker; was ein Chemiepark-Betreiber besitzt und was nicht.
Evidence Notes|Hinweise zur Beweislage
Einstufung der Belege (einheitlich in der gesamten ChemAbout-Artikelreihe angewandt) [A] Academic Literature — begutachtete wissenschaftliche Fachzeitschriften. [B] Official Documents — amtliche oder rechtlich maßgebliche Dokumente (Rechtsvorschriften, Veröffentlichungen von Behörden, amtliche Normen und Leitlinien). [C] Industry Sources — Berichte von Branchenverbänden, Unternehmensangaben oder Marktforschung. [D] ChemAbout Inference — Schlussfolgerungen dieses Artikels auf Grundlage der oben genannten Belege [A]/[B]/[C], kein unabhängig überprüftes Ergebnis.
Key Facts|Wichtige Fakten
- Chlor „lässt sich nur schwer wirtschaftlich lagern und transportieren; deshalb wird Chlor in der Regel in der Nähe der Verbraucher hergestellt“; befördert wird es per Rohrleitung („typischerweise über Entfernungen ≤ 10 km“), Straße und Schiene (JRC, BVT-Merkblatt zur Herstellung von Chlor-Alkali, 2014, Abschnitt 1.4.1) [B].
- 2012 wurden in den Ländern der EU-27 und der EFTA rund 570 kt Chlor per Schiene und Straße befördert, sodass „etwa 94 %“ am selben oder an benachbarten Standorten verwendet wurden; PVC entfielen 3.245 kt (33,3 %) von 9.747 kt Chlorverbrauch (dieselbe Quelle, unter Berufung auf Euro Chlor) [B].
- Chlor wird über weite Entfernungen als Folgeprodukt gehandelt, „insbesondere als EDC, VCM und PVC“ (dieselbe Quelle, Abschnitt 1.4.3) [B].
Industrial Map|Industrielle Landkarte
- Dow-Cracker Böhlen: 540.000 t/a Ethylen, 285.000 t/a Propylen, 105.000 t/a Butadien-Extraktion (Nennkapazität; Argus, 7. Juli 2025) [C].
- Dow Schkopau: 250.000 t/a Chlor-Alkali, 740.000 t/a EDC, VCM rund 110.000 t/a nach Stilllegung einer Linie 2024; PE-Anlagen mit 210.000 t/a (LLD-HDPE) und 108.000 t/a (LDPE) laufen weiter, mit Pipeline nach Stade (Argus, 7. Juli 2025) [C].
- Die PP-Anlage von Braskem in Schkopau bezieht Propylen aus Böhlen (Argus, 7. Juli 2025) [C].
- Dass der Cracker in Böhlen und die CAV-Anlagen in Schkopau über die Ethylen-Chlor-Kette verbunden sind, ist die Lesart dieses Artikels; Dow hat keinen ursächlichen Zusammenhang genannt [D].
Regulatory Status|Regulatorischer Status
- Nicht zutreffend. Die behandelten Schließungen sind Unternehmensentscheidungen; eine behördliche Entscheidung wird nicht beschrieben.
Supply Chain Notes|Lieferkette
- Cefic, 28. Januar 2026: rund 37 Mio. t angekündigte Schließungen 2022–2025, etwa 9 % der europäischen Kapazität, eine Versechsfachung; 20.000 direkte Arbeitsplätze verloren, geschätzt 89.000 indirekte Arbeitsplätze gefährdet [C].
- Roland Berger, 18. März 2026: Auf die vorgelagerte Petrochemie entfallen „fast 50 %“ der angekündigten Schließungen; auf Deutschland und die Niederlande zusammen fast die Hälfte [C].
- Dow, 7. Juli 2025: Schließung von Böhlen und der CAV-Anlagen in Schkopau voraussichtlich im 4. Quartal 2027; rund 800 Stellen [C].
- TotalEnergies, 22. April 2025: älterer Cracker in Antwerpen soll bis Ende 2027 außer Betrieb gehen; externer Abnahmevertrag nicht verlängert; das Ethylen des neueren Crackers wird vollständig in den eigenen Anlagen in Antwerpen und Feluy verbraucht [C].
- Argus, 11. Juni 2026: Die PP-Anlage von LyondellBasell in Brindisi (260.000 t/a) bezog bis zu 220.000 t/a Propylen aus dem Versalis-Cracker, der im April 2025 stillgelegt wurde; Schließung bis Ende 2026 beabsichtigt [C].
- Arkema, 21. Januar 2025: Salzliefervertrag mit Vencorex seit 1968, gültig bis 2027; Versorgung von Jarrie seit 23. Oktober 2024 unterbrochen; vorgeschlagene Stilllegungen betreffen 154 von 344 Stellen [C].
- Leuna Echo, 7. Juli 2025, unter Berufung auf die Mitteldeutsche Zeitung: drei Unternehmen in Leuna auf Ethylen aus Böhlen angewiesen (indirekte Rede); Zitat des InfraLeuna-Geschäftsführers. Regionale Presse, keine Unternehmensangabe [C].
- Dass das Risiko eines Standorts seinen Leitungsverbindungen folgt und nicht der regionalen Versorgungsbilanz, ist die Synthese dieses Artikels [D].
Sources & Method|Quellen und Methode
- Die Unternehmensmitteilungen von Dow, TotalEnergies und Arkema (Letztere in ihrer bei der französischen Finanzmarktaufsicht AMF hinterlegten englischen Fassung) sowie die Veröffentlichungen von Cefic und Roland Berger wurden direkt gelesen. Das Chlor-Alkali-Referenzdokument der JRC wurde für Kapitel 1 im Volltext gelesen.
- Die Kapazitätsangaben für Böhlen, Schkopau und Brindisi stammen aus der Fachberichterstattung von Argus; es handelt sich um Nennkapazitäten, die je nach Quelle abweichen.
- Verfasst im Oktober 2026; Schließungszeitpläne ändern sich, und die Daten oben geben die zitierten Ankündigungen wieder.
Zu den Zitaten: Das Zitat des InfraLeuna-Geschäftsführers und die Warnung des VCI Nordost sind der deutschsprachigen Berichterstattung entnommen (Leuna Echo). Alle übrigen Zitate – aus dem JRC-Referenzdokument sowie von Dow, TotalEnergies, Arkema, LyondellBasell, Argus und Roland Berger – sind Übersetzungen von ChemAbout aus dem Englischen und keine amtlichen oder vom Unternehmen veröffentlichten deutschen Fassungen.
Source References
Official documents
Associations and studies
- Cefic — Chemical plant closures surge six-fold in Europe since 2022, reaching 37Mt (28 January 2026)
- Roland Berger — Europe's chemical industry: structural reset (18 March 2026)
Companies
- Dow — Dow will shut down three upstream European assets in response to structural challenges in the region (7 July 2025)
- TotalEnergies — Antwerp Platform Adapts to Energy Transition Challenges and Market Trends (22 April 2025)
- Arkema — Arkema announces a project to refocus the activity of its Jarrie site in order to ensure its future following the cessation of its salt supply by Vencorex (21 January 2025; AMF-filed English release, PDF)
Market and trade reporting